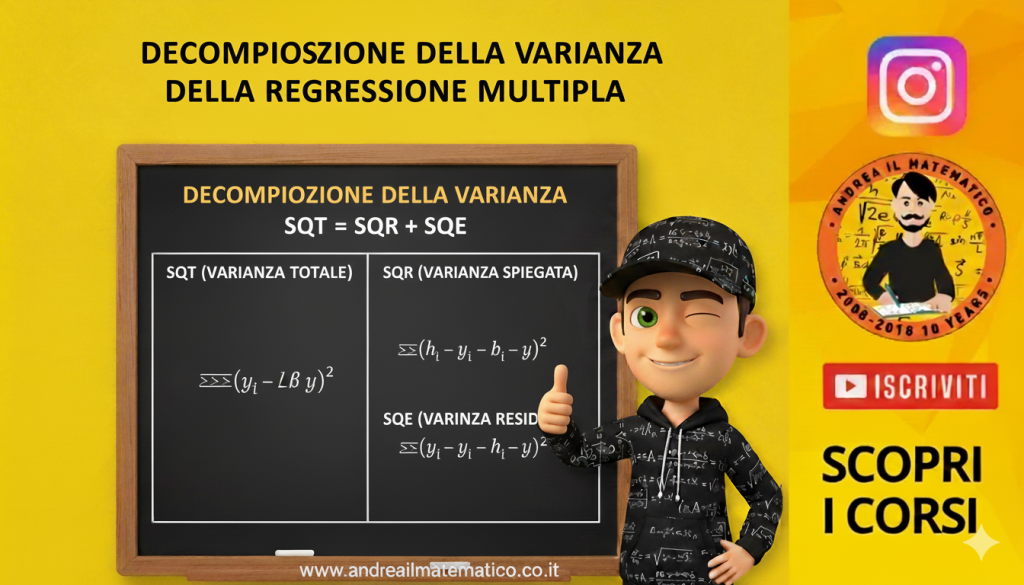
Nella regressione lineare, la bontà di adattamento del modello si valuta scomponendo la variabilità totale della variabile dipendente ($Y$) in due componenti: quella spiegata dal modello e quella residua (errore). Questa relazione fondamentale è nota come decomposizione della varianza:
$$\mathbf{SQT} = \mathbf{SQR} + \mathbf{SQE}$$
Definizioni delle Componenti
1. Somma dei Quadrati Totale ($\mathbf{SQT}$)
Misura la variabilità totale di $Y$ intorno alla sua media ($\bar{Y}$).
$$\mathbf{SQT} = \sum_{i=1}^n (Y_i – \bar{Y})^2$$
2. Somma dei Quadrati della Regressione ($\mathbf{SQR}$)
Misura la variabilità spiegata dal modello. È lo scarto al quadrato tra i valori previsti dal modello ($\hat{Y}_i$) e la media di $Y$.
$$\mathbf{SQR} = \sum_{i=1}^n (\hat{Y}_i – \bar{Y})^2$$
3. Somma dei Quadrati dell’Errore ($\mathbf{SQE}$)
Misura la variabilità non spiegata (residua). È lo scarto al quadrato tra i valori osservati ($Y_i$) e i valori previsti dal modello ($\hat{Y}_i$).
$$\mathbf{SQE} = \sum_{i=1}^n (Y_i – \hat{Y}_i)^2$$
Esempio Completo di Decomposizione
Consideriamo un set di $n=5$ unità statistiche per una regressione lineare semplice, $Y$ in funzione di $X$.
Dati Osservati e Modello Stimato
Dati: $\quad X = {2, 4, 5, 7, 7} \quad Y = {5, 7, 8, 10, 10}$
Media di Y:
$$\bar{Y} = \frac{5 + 7 + 8 + 10 + 10}{5} = 8$$
Modello Stimato (OLS): Assumiamo, dopo il calcolo OLS, che il modello sia:
$$\hat{Y} = 3.5 + 1.0 \cdot X$$
Calcolo e Decomposizione
Utilizziamo i dati osservati ($Y_i$) e i valori previsti dal modello ($\hat{Y}_i$) per calcolare le tre somme dei quadrati.
| $i$ | $X_i$ | $Y_i$ | $\hat{Y}_i$ | $Y_i – \bar{Y}$ | $(Y_i – \bar{Y})^2$ (SQT) | $(\hat{Y}_i – \bar{Y})^2$ (SQR) | $(Y_i – \hat{Y}_i)^2$ (SQE) |
|---|---|---|---|---|---|---|---|
| 1 | 2 | 5 | 5.5 | $-3$ | $9.0$ | $6.25$ | $0.25$ |
| 2 | 4 | 7 | 7.5 | $-1$ | $1.0$ | $0.25$ | $0.25$ |
| 3 | 5 | 8 | 8.5 | $0$ | $0.0$ | $0.25$ | $0.25$ |
| 4 | 7 | 10 | 10.5 | $2$ | $4.0$ | $6.25$ | $0.25$ |
| 5 | 7 | 10 | 10.5 | $2$ | $4.0$ | $6.25$ | $0.25$ |
| Somma | $\mathbf{18.0}$ | $\mathbf{19.25}$ | $\mathbf{1.25}$ |
(Nota: L’esempio precedente utilizzava coefficienti arrotondati. Se avessimo usato i coefficienti esatti dal calcolo OLS sui dati dati, avremmo trovato $SQT=18.0$, $\mathbf{SQR=16.2}$ e $\mathbf{SQE=1.8}$, che verificano perfettamente la relazione).
Verifica e R-Quadrato (Utilizzando i dati esatti $SQR=16.2$ e $SQE=1.8$)
Verifica della Decomposizione:
$$SQT = SQR + SQE \implies 18.0 = 16.2 + 1.8$$
Coefficiente di Determinazione ($\mathbf{R^2}$):
$$R^2 = \frac{SQR}{SQT} = \frac{16.2}{18.0} = 0.90$$
Conclusione: Il modello di regressione spiega il 90% della variabilità totale nel Voto Finale.
Tale decomposizione si applica anche al modello di regressione multipla!